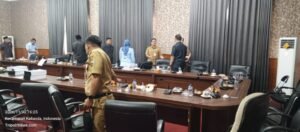
Kepala BPPRD Lampung Selatan Iwan Candra di Ruang Banggar DPRD: Data Wajib Pajak Rahasia Sesuai UU No 1 Tahun 2022 Pasal 103
KALIANDA, Tnipolrinews.com –
Rapat Badan Anggaran (Banggar) DPRD Kabupaten Lampung Selatan kembali membahas transparansi data pajak daerah.
Menjawab pertanyaan anggota DPRD yang meminta data rincian wajib pajak, Kepala Badan Pengelola Pajak dan Retribusi Daerah (BPPRD) Kabupaten Lampung Selatan, Iwan Candra, memberikan penjelasan lengkap terkait aturan kerahasiaan data.
Iwan Candra menjelaskan bahwa pelaksanaan tugasnya didasari peraturan perundang-undangan, yakni Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah, Pasal 103.
“Pada pasal 103 itu ada yang berkaitan dengan kerahasiaan data wajib pajak sehingga jangankan kita di sini di dalam kementerian pun biasanya hanya agregat yang disampaikan,” ujar Iwan Candra di Ruang Banggar DPRD Lamsel.
Ia pun membacakan langsung pasal tersebut di hadapan anggota Banggar.
“Saya membacakan Pasal 103 Ayat 1, setiap pejabat dilarang memberitahukan kepada pihak lain segala sesuatu yang diketahui atau yang diberitahukan oleh wajib pajak dalam rangka jabatan atau pekerjaannya untuk menjalankan ketentuan perpajakan daerah. Di ayat 2 larangan tersebut juga berlaku bagi tenaga ahli yang ditunjuk oleh kepala daerah,” jelas Iwan Candra.
Namun, dalam ayat 3 terdapat pengecualian.
“Ayat 3 nya terdapat pengecualian antara lain untuk kepentingan persidangan dan pemeriksaan keuangan daerah yang kepala daerah dapat memberikan izin tertulis untuk membuka keterangan atau bukti wajib pajak kepada pihak yang ditunjuk,” sambungnya.
Iwan Candra menegaskan pihaknya bukan tidak mau menyampaikan data, namun karena memang bersifat rahasia sesuai undang-undang.
“Jadi mohon izin bu bukannya kami enggak mau menyampaikan itu karena ini bagian dari tugas kami di BPPRD terkait data wajib pajak itu memang bersifat rahasia tapi memang bukan artinya kami menutup-nutupi,” tegas Iwan Candra.
Ia juga menjelaskan bahwa dalam menghitung Pendapatan Asli Daerah (PAD), pihaknya harus berdasarkan data dan potensi yang ada, sesuai Permendagri Nomor 17 Tahun 2026 sebagai pedoman penyusunan APBD.
Dalam penyusunan PAD ada 3 indikator:
Indikator perkembangan ekonomi daerah
Berdasarkan data potensi daerah
Realisasi rata-rata per 3 tahunan
Alasan kenapa dihitung rata-rata realisasi adalah karena tidak mesti data potensi pasti dapat terealisasi sesuai data potensi, karena tingkat kepatuhan masyarakat dalam membayar pajak setiap jenis wajib pajak tidak sama dan perlakuannya juga berbeda-beda.
” terkait MBLB karena sifatnya bersifat pemeriksaan kami sampaikan semua data-datanya wajib profil perusahaannya kami sampaikan semua yang bersifat aktif maupun tidak aktif,” pungkas Iwan Candra.
Penjelasan tersebut diterima oleh pimpinan Banggar DPRD Lampung Selatan sebagai dasar hukum terkait kerahasiaan data wajib pajak daerah.
Penulis: BR